Τη διεθνή επέκταση της ΔΕΗ Η Morgan Stanley είχε εξαρχής διατυπώσει με σαφήνεια το βασικό ερώτημα γύρω από τη ΔΕΗ, το κρίσιμο δεν είναι μόνο αν μπορεί να προσθέτει MW, αλλά αν μπορεί να προσθέτει τα «σωστά MW», δηλαδή έργα συμβασιοποιημένα, συνδεδεμένα στο δίκτυο, ευέλικτα και αποτελεσματικά ενταγμένα στο χαρτοφυλάκιο λιανικής και ενεργειακής διαχείρισης.
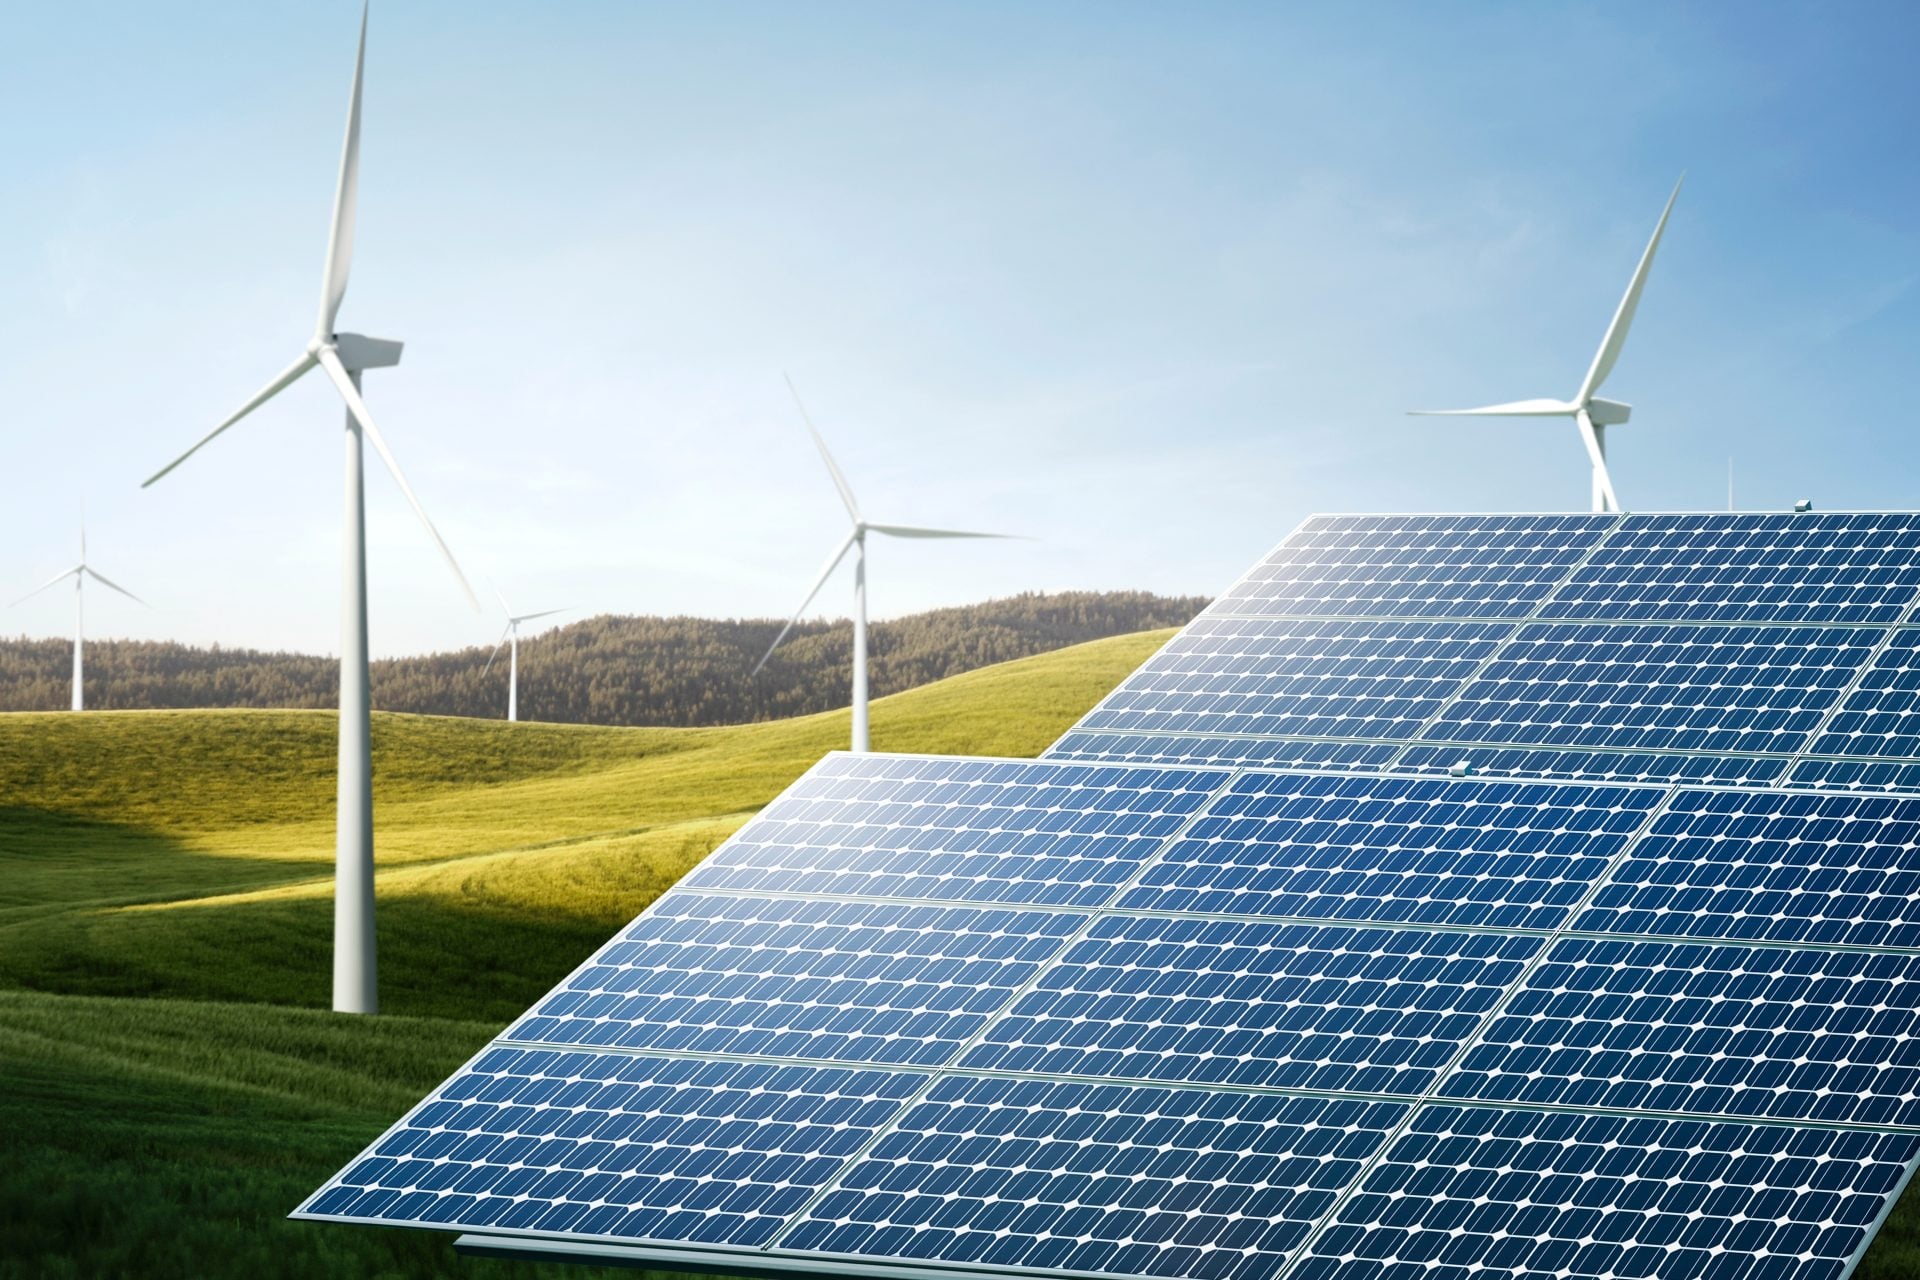
Η πρόκληση αυτή γίνεται ακόμη μεγαλύτερη όσο αυξάνεται η διείσδυση των ΑΠΕ. Η ταχεία ανάπτυξη κυρίως των φωτοβολταϊκών πιέζει ήδη τις τιμές κατά τις ώρες υψηλής παραγωγής, αυξάνει τις περικοπές και καθιστά σημαντικότερη την αποθήκευση, τις διασυνδέσεις και τη διαφοροποίηση των τεχνολογιών.
Στην Ελλάδα, η Morgan Stanley εκτιμά ότι οι περικοπές παραγωγής ΑΠΕ, από περίπου 7,5% το 2025, μπορεί να κινηθούν κοντά στο 12% το 2026. Η εξέλιξη αυτή δεν αναιρεί, κατά τον οίκο, το επενδυτικό σχέδιο των ΑΠΕ, αυξάνει όμως τις απαιτήσεις για πειθαρχία στην κατανομή κεφαλαίων και για σωστή σύνθεση του χαρτοφυλακίου.
Στα 27,50 ευρώ η τιμή-στόχος
Με τις νέες παραδοχές, η Morgan Stanley αυξάνει την τιμή-στόχο για τη μετοχή της ΔΕΗ στα 27,50 ευρώ από 27 ευρώ και διατηρεί τη σύσταση Overweight. Με βάση το κλείσιμο της 20ής Αυγούστου στα 21,84 ευρώ, η νέα αποτίμηση αντιστοιχεί σε δυνητικό περιθώριο ανόδου περίπου 26%.
Στο μέτωπο της κερδοφορίας, η επενδυτική τράπεζα προβλέπει EBITDA 2,435 δισ. ευρώ για το 2026, από 2,046 δισ. ευρώ το 2025, με περαιτέρω άνοδο στα 2,931 δισ. ευρώ το 2027 και στα 3,315 δισ. ευρώ το 2028. Τα κέρδη ανά μετοχή εκτιμώνται σε 1,16 ευρώ το 2026, 1,63 ευρώ το 2027 και 1,64 ευρώ το 2028.
Ανοδική είναι και η πρόβλεψη για τις διανομές προς τους μετόχους, με το μέρισμα να εκτιμάται στα 0,80 ευρώ ανά μετοχή για το 2026, στο 1 ευρώ το 2027 και στο 1,20 ευρώ το 2028. Οι αντίστοιχες μερισματικές αποδόσεις υπολογίζονται σε 3,7%, 4,6% και 5,5%.